Vender la nuda propiedad permite obtener dinero por una vivienda conservando su usufructo, que puede ser vitalicio. Para elegir entre empresas que compran nuda propiedad, compara quién adquiere realmente el inmueble, cuánto recibirás después de gastos y cómo quedará protegido tu derecho a seguir utilizándolo.
Empresas que Compran Proindivisos: tu referencia en nuda propiedad
¿Quieres vender la nuda propiedad y seguir disfrutando de tu vivienda? Habla directamente con nuestro equipo. Cuéntanos dónde está el inmueble y qué necesitas para estudiar tu caso y aclarar las condiciones de la operación.
Una oferta merece atención cuando explica sus condiciones con claridad. El precio anunciado es solo una parte: también cuentan el reparto de gastos, las garantías de pago y la protección de todas las personas que seguirán viviendo en casa.
En esta guía encontrarás empresas del sector, criterios para comparar propuestas y ejemplos de la llamada regla de los 89 años. Esa regla sirve para valorar fiscalmente el usufructo vitalicio; no establece un precio obligatorio de compraventa.
Vender la nuda propiedad con reserva de usufructo permite separar la titularidad de la vivienda de su uso. Imagen ilustrativa generada con IA; no representa clientes reales.
Qué es la nuda propiedad y qué conserva el vendedor
El pleno dominio reúne la titularidad y el disfrute del inmueble. Al separar ambos derechos, el nudo propietario mantiene la propiedad y el usufructuario puede usar la vivienda y disfrutar de sus frutos, dentro de los límites legales y del título constitutivo.
Si vendes reservándote el usufructo vitalicio, transmites la nuda propiedad y conservas ese derecho durante tu vida. Conviene formalizar e inscribir correctamente ambos derechos. La definición general del usufructo se encuentra en el artículo 467 del Código Civil.
Antes de pedir ofertas, aclara qué quieres conseguir: complementar ingresos, disponer de un capital para cuidados, cancelar una deuda o simplificar tu patrimonio. La operación debe responder a esa necesidad y a tus planes de vivienda.
Empresas que compran nuda propiedad en España: comparativa
En este mercado participan compradores directos e intermediarios. Una empresa puede gestionar la operación y localizar inversores sin adquirir ella misma tu vivienda. Pregunta siempre qué sociedad firmará como compradora y qué función desempeña la marca con la que estás hablando.
Empieza por consultar con nuestro equipo de Empresas que Compran Proindivisos en el 609 12 41 49. Te atendemos directamente para estudiar la venta de tu nuda propiedad. En la tabla destacamos nuestro servicio y mostramos otras entidades del sector como contexto informativo; sus modelos y condiciones pueden ser diferentes.
| Empresa | Servicio y enfoque | Qué conviene preguntar |
|---|---|---|
| Empresas que Compran Proindivisos Consulta directamente con nuestro equipo |
Compra de nuda propiedad, proindivisos y derechos sobre inmuebles. Estudio de tu situación y de la venta con reserva de usufructo. | Cuéntanos tu caso y consulta precio, gastos y condiciones. |
| Grupo Retiro | Servicios de venta de nuda propiedad y conexión con compradores e inversores | Quién adquiere el inmueble, honorarios y condiciones del encargo |
| Más Vida | Gestión de operaciones en las que un inversor adquiere la nuda propiedad | Identidad del comprador, importe neto y alcance del servicio |
| Rentas Vitalicias Vitalicus | Opciones de venta de nuda propiedad con usufructo vitalicio | Modalidad disponible, gastos y papel de la entidad en la operación |
Servicios consultados el 23 de septiembre de 2026. La aceptación de un inmueble, la cobertura territorial y las condiciones requieren confirmación individual.
Utiliza el mismo resumen de tu vivienda para solicitar propuestas comparables. Si una entidad conoce las derramas pendientes y otra no, sus cifras pueden responder a supuestos distintos. Una comparación útil empieza por ofrecer información coherente a todos los interesados.
Comprador directo o intermediario: qué cambia
El comprador directo presenta una propuesta para adquirir el derecho. El intermediario organiza la búsqueda y negociación con terceros. Ningún modelo es automáticamente mejor: interesa conocer la responsabilidad de cada participante y el coste total del servicio.
| Aspecto | Compra directa | Intermediación |
|---|---|---|
| Quién compra | La persona o sociedad identificada en la oferta | Un inversor que debe quedar identificado antes de contratar la venta |
| Qué revisar | Solvencia, condiciones y acreditación del pago | Encargo, honorarios, exclusividad y proceso de selección |
| Pregunta esencial | ¿La oferta depende de financiación o de otro comprador? | ¿Cuándo se devengan los honorarios y quién los paga? |
| Documento útil | Propuesta escrita con condiciones | Encargo de intermediación y oferta del comprador |
No confundas una estimación comercial con una oferta firme. Solicita que se detalle qué comprobaciones faltan y qué circunstancias podrían modificar el importe. También conviene saber cuánto tiempo estará vigente la propuesta.
Cuánto pagan las empresas por la nuda propiedad
No existe un porcentaje comercial universal. Para analizar una oferta conviene separar tres cifras: el valor de mercado del pleno dominio, la valoración fiscal del derecho transmitido y el precio negociado por la nuda propiedad.
El comprador estudia una inversión cuyo disfrute puede quedar aplazado. Pide que explique cómo ha valorado la vivienda, qué gastos prevé y qué condiciones ha utilizado. Esa explicación ayuda más que una promesa genérica de pagar el máximo.
Al comparar propuestas, revisa especialmente estos elementos:
- Ubicación, superficie, planta, ascensor y estado del edificio.
- Situación registral, cargas, arrendamientos y documentación disponible.
- Número de usufructuarios y configuración del derecho que se conserva.
- Obras previstas, gastos asumidos y modalidad de pago.
- Honorarios, condiciones suspensivas y plazo para formalizar.
Dos ofertas cercanas pueden producir resultados económicos diferentes. Una cifra algo inferior podría dejar más dinero disponible si incluye determinados gastos; otra aparentemente superior puede depender de condiciones todavía sin cumplir.
La regla de los 89 años: fórmula, límites y significado
La regla del 89 es una forma práctica de calcular el porcentaje fiscal del usufructo vitalicio: se resta la edad del usufructuario a 89, aplicando un mínimo del 10 % y un máximo del 70 %. La nuda propiedad representa el porcentaje restante hasta el 100 %.
Usufructo vitalicio (%) = máximo entre 10 y el mínimo entre 70 y (89 − edad).
Nuda propiedad (%) = 100 − porcentaje del usufructo.
La Agencia Tributaria explica esta valoración. Para transmisiones sujetas a ITP, la regla se recoge en el artículo 10 del texto refundido del impuesto.
El número 89 no es una edad de vencimiento, una predicción de longevidad ni una obligación de vender. Tampoco significa que la empresa deba pagar el porcentaje resultante. Es una herramienta fiscal que debe aplicarse sobre el valor que corresponda según el impuesto y el caso concreto.
Tabla de usufructo y nuda propiedad por edad
| Edad del usufructuario | Usufructo fiscal | Nuda propiedad fiscal |
|---|---|---|
| 60 años | 29 % | 71 % |
| 65 años | 24 % | 76 % |
| 70 años | 19 % | 81 % |
| 75 años | 14 % | 86 % |
| 78 años | 11 % | 89 % |
| 79 años | 10 % | 90 % |
| 80 años | 10 % | 90 % |
| 89 años | 10 % | 90 % |
| 95 años | 10 % | 90 % |
Tabla ilustrativa para un usufructo vitalicio individual. A partir de los 79 años opera el mínimo del 10 %; el resultado no continúa bajando hasta cero.
Ejemplo con una vivienda de 300.000 euros
Supongamos, únicamente para ilustrar la fórmula, que el valor aplicable del pleno dominio es 300.000 euros y el usufructuario tiene 75 años. La resta 89 − 75 da 14. El usufructo se valora en 42.000 euros y la nuda propiedad en 258.000 euros.
Esos 258.000 euros no son una tasación comercial ni una oferta garantizada. Para determinar la base imponible deben revisarse, además, las reglas del tributo, incluido el valor de referencia cuando corresponda. No basta con introducir el precio deseado en una calculadora.
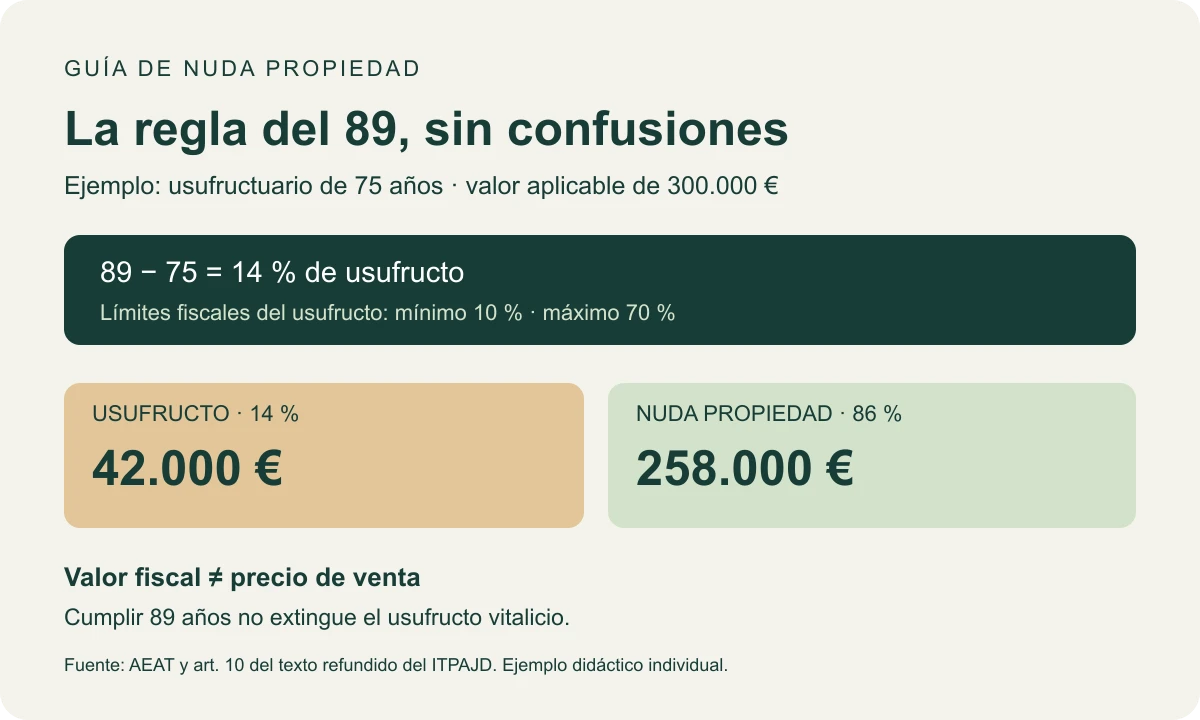
Ejemplo didáctico de valoración fiscal. Los porcentajes no determinan el precio de venta.
Cómo elegir empresas que compran nuda propiedad
Al contactar con empresas que compran nuda propiedad, pide una propuesta escrita que puedas revisar con calma. Para ordenar las respuestas, utiliza una tabla con los mismos campos. Si falta una información, márcala como pendiente: no supongas que está incluida porque se haya mencionado por teléfono.
| Campo que debes comparar | Información que necesitas |
|---|---|
| Importe | Precio bruto, deducciones y dinero neto estimado |
| Pago | Fecha, medio de pago y garantías si se aplaza |
| Usufructo | Titulares, duración y alcance del derecho |
| Gastos | Reparto de impuestos, honorarios, reparaciones y comunidad |
| Condiciones | Financiación, comprobaciones y vigencia de la oferta |
| Intermediación | Exclusividad, comisión y consecuencias de desistir |
Imagina dos propuestas hipotéticas: 180.000 euros con 7.000 euros de costes a tu cargo y 176.000 euros con 1.000 euros. Antes de impuestos y otros ajustes, dejarían 173.000 y 175.000 euros respectivamente. La cifra de portada no permite identificar por sí sola la mejor opción.
Añade una columna para dudas sin resolver. Es una forma sencilla de evitar decisiones basadas en impresiones y de exigir que las respuestas relevantes queden reflejadas en la documentación final.
Qué gastos conviene dejar por escrito
El reparto de gastos merece una revisión específica. Distingue las obligaciones legales frente a terceros de los pactos de reembolso entre comprador y usufructuario. Que una parte acepte pagar un recibo no cambia necesariamente quién responde ante la Administración o la comunidad.
| Gasto | Qué revisar antes de firmar |
|---|---|
| Suministros | Titularidad de contratos y pago del consumo |
| Reparaciones | Diferencia entre mantenimiento ordinario y reparación extraordinaria |
| Comunidad | Cuotas, derramas aprobadas y responsabilidad frente a la comunidad |
| IBI | Sujeto obligado y posible pacto de reembolso |
| Seguro | Cobertura del continente, contenido y responsabilidad civil |
| Formalización | Notaría, Registro, gestión e impuestos aplicables |
Como regla civil general, las reparaciones ordinarias corresponden al usufructuario y las extraordinarias al propietario, con los matices legales y del título. Véanse los artículos 500 y siguientes del Código Civil.
En una vivienda ordinaria con usufructo, este derecho determina generalmente la condición de sujeto pasivo del IBI. La comunidad, por su parte, puede exigir al propietario las obligaciones que le atribuye la ley. Los pactos privados deben revisarse junto con la Ley de Haciendas Locales y la Ley de Propiedad Horizontal.
Pide ejemplos concretos: quién pagaría una avería cotidiana, una sustitución de cubierta o una derrama ya aprobada. Resolver estos escenarios antes de vender evita expectativas incompatibles después.
Impuestos al vender la nuda propiedad
La venta puede generar una ganancia o pérdida patrimonial en el IRPF del vendedor. La Agencia Tributaria recoge la exención por transmisión de la vivienda habitual para personas mayores de 65 años, también cuando transmiten la nuda propiedad y se reservan el usufructo vitalicio, cumpliendo los requisitos. Consulta el folleto oficial para mayores de 65 años.
No debe extrapolarse esa exención a cualquier inmueble ni a todos los impuestos. Si existen varios titulares, conviene comprobar individualmente su situación y el carácter habitual de la vivienda.
También debe revisarse la posible plusvalía municipal. En las transmisiones onerosas suele corresponder al transmitente, con excepciones, y existen supuestos de no sujeción cuando se acredita ausencia de incremento del valor del terreno. La regulación municipal estatal debe completarse con la ordenanza aplicable.
Solicita una estimación separada de cada concepto. Una hoja que distinga precio, gastos, impuestos y capital final disponible permite decidir con más información que una cifra global acompañada de la expresión «todo incluido».
Documentos para solicitar una valoración útil
Para una primera orientación, prepara municipio, características del inmueble, edad de los posibles usufructuarios y situación de titularidad. Antes de facilitar documentos completos, comprueba la identidad del destinatario y para qué los necesita.
Durante el estudio pueden solicitarte escritura, nota simple actualizada, información catastral, recibo del IBI, certificado de deuda con la comunidad y documentación de cargas o arrendamientos. Según el inmueble y la operación, habrá que comprobar otros documentos exigibles.
Ordena también las obras pendientes, incidencias del edificio y acuerdos comunitarios relevantes. La información incompleta puede causar cambios de oferta cuando el comprador realice sus comprobaciones.
No hace falta entregar toda tu documentación patrimonial para una consulta inicial. Avanza de forma gradual: primero información suficiente para orientar la operación; después, la documentación necesaria para verificarla y formalizarla.
Cómo se organiza la venta paso a paso
- Define tus objetivos. Calcula qué capital necesitas y qué gastos seguirás teniendo.
- Aclara la titularidad. Comprueba quién puede transmitir el derecho y qué cargas existen.
- Solicita propuestas comparables. Facilita la misma información y pide condiciones escritas.
- Revisa el importe neto. Separa honorarios, impuestos, cancelaciones y otros costes.
- Examina el usufructo. Identifica a sus titulares y los escenarios que debe cubrir.
- Revisa el contrato y la escritura. Resuelve dudas antes de asumir compromisos.
- Formaliza y conserva los justificantes. Comprueba pago, inscripción y trámites tributarios.
Reserva tiempo para leer el borrador. Una explicación oral no sustituye una cláusula bien redactada, y una fecha de firma propuesta no debe impedir revisar lo que compromete tu vivienda.
Si la operación incluye pagos periódicos, dedica especial atención a sus garantías y al procedimiento ante impagos. Cobrar todo al inicio y depender de ingresos futuros plantean necesidades de protección diferentes.
Señales para revisar una propuesta con más cuidado
Desconfía de las comparaciones que prometen un porcentaje fijo para cualquier vivienda. Solicita aclaraciones cuando no se identifique al comprador, se eviten los honorarios por escrito o se presente la regla del 89 como una obligación de aceptar determinado precio.
También conviene detenerse ante compromisos de exclusividad poco claros. Comprueba cuánto duran, cómo terminan y en qué circunstancias generan comisión. Pide que se expliquen las diferencias entre cancelar un encargo de comercialización y desistir de una compraventa ya comprometida.
Una pregunta práctica es: «¿Qué tendría que ocurrir para que yo recibiera menos de lo que aparece aquí?». La respuesta debe contemplar todas las deducciones previstas. Otra pregunta útil es: «¿Qué gastos seguiría pagando dentro de cinco años?». Ambas ayudan a descubrir detalles que una presentación comercial puede dejar en segundo plano.
Nuda propiedad y proindiviso: diferencias
La nuda propiedad describe un derecho separado del usufructo. El proindiviso describe una titularidad compartida por cuotas. Una vivienda puede reunir ambas situaciones: varios hermanos podrían compartir su nuda propiedad mientras otra persona conserva el usufructo.
| Situación | Pregunta que debes resolver |
|---|---|
| Pleno dominio de toda la vivienda | ¿Quiero vender reservándome el usufructo? |
| Nuda propiedad ya existente | ¿Qué usufructo está inscrito y a favor de quién? |
| Cuota de un inmueble compartido | ¿Qué participación puedo transmitir? |
| Cuota de nuda propiedad | ¿Cómo afectan conjuntamente la copropiedad y el usufructo? |
Si buscas vender una participación, consulta también nuestra guía sobre empresas que compran proindivisos. Antes de solicitar ofertas, identifica exactamente el derecho que tienes; vender una cuota no equivale a transmitir toda la vivienda.
Preguntas frecuentes antes de tomar una decisión
¿El usufructo termina al cumplir 89 años?
No. La regla del 89 calcula un porcentaje fiscal. El usufructo vitalicio no vence por alcanzar esa edad: deben atenderse su título y las causas legales de extinción. Véase el artículo 513 del Código Civil.
¿Es obligatorio tener 65 años para vender?
No existe una edad mínima general de 65 años para esta modalidad de compraventa. Esa edad aparece en determinados beneficios fiscales y las empresas pueden aplicar criterios comerciales propios. No confundas sus requisitos de aceptación con una prohibición legal general.
¿Puedo alquilar la vivienda si conservo el usufructo?
Con carácter general, el usufructuario puede arrendarla, atendiendo al título y a la normativa aplicable. Revisa también qué sucede con el arrendamiento al extinguirse el usufructo. Lo contempla el artículo 480 del Código Civil.
¿Y si queremos proteger a los dos miembros de la pareja?
Pide que la escritura describa expresamente los derechos de ambos y qué sucederá al fallecer uno. No presupongas que proteger a un titular protege automáticamente al otro. La configuración del usufructo requiere un examen específico.
¿Qué pasa con mis herederos?
La nuda propiedad vendida deja de formar parte de tu patrimonio. Al estudiar la operación, valora ese efecto junto con el dinero obtenido, las necesidades de cuidados y el patrimonio que quieras conservar. Es una decisión que merece una visión familiar y económica completa.
¿Se puede vender si queda hipoteca?
La carga debe estudiarse antes de aceptar una propuesta. Pide un desglose del saldo pendiente, costes y mecanismo previsto para su tratamiento. No supongas que cualquier oferta permite cancelar la deuda y conservar el mismo capital neto.
¿Cuál es la mejor empresa para mi caso?
La comparación entre empresas que compran nuda propiedad debe hacerse sobre ofertas concretas. Busca claridad sobre comprador, pago, gastos y usufructo, además de una explicación comprensible de la valoración. Una marca conocida o una cifra inicial elevada no resuelve por sí sola esas cuestiones.
Tres escenarios que conviene plantear antes de firmar
Además de revisar la situación actual, dedica una conversación a los cambios que podrían producirse en los próximos años. No se trata de adivinar el futuro, sino de comprobar si el contrato responde a tus prioridades cuando cambien tus necesidades.
Si necesitas mudarte para recibir cuidados. Pregunta cómo se gestionaría la vivienda, qué posibilidades de uso o arrendamiento permite el derecho reservado y qué gastos permanecerían a tu cargo. Solicita que se explique cualquier cláusula relacionada con la desocupación. No des por hecho que marcharte de casa significa renunciar al usufructo.
Si aparece una obra importante en el edificio. Pide que se aclare cómo se comunicaría, quién gestionaría la relación con la comunidad y cómo se aplicaría el reparto económico acordado. Revisa las actas disponibles: una obra que ya se conoce debe entrar en el análisis de la oferta desde el principio.
Si una propuesta combina capital e ingresos periódicos. Compara el dinero inicial disponible con tus necesidades inmediatas y analiza las condiciones de los pagos futuros. Pregunta por su duración, actualización, garantías y consecuencias de un incumplimiento. Evita sumar mensualidades de un número arbitrario de años y tratar el resultado como si fuera un cobro asegurado.
Anota las respuestas junto a cada oferta. Si intervienen familiares o una persona de confianza, comparte la misma documentación con todos para que sus opiniones partan de las mismas condiciones. La decisión corresponde a quien dispone del derecho, pero una revisión organizada puede ayudar a identificar preguntas pendientes.
Termina esta comprobación escribiendo, con tus propias palabras, qué vendes, qué conservas, qué cobrarás y qué seguirás pagando. Si alguno de esos puntos resulta difícil de explicar, pide una aclaración antes de avanzar.
Antes de vender, compara el resultado completo
Una decisión bien preparada une tres elementos: dinero disponible, derecho de uso bien definido y gastos futuros previsibles. Lleva esos tres puntos a todas tus conversaciones y conserva las propuestas por escrito.
Dedica tiempo a esta comparación: las condiciones firmadas acompañarán tu decisión durante muchos años.
Empieza con una ficha sencilla: municipio, tipo de vivienda, situación de titularidad, usufructuarios previstos y objetivo económico. A partir de ella podrás pedir un estudio adaptado, contrastar condiciones y decidir sin depender de una cifra aislada.
Si estás valorando transmitir un derecho sobre un inmueble, puedes plantear tu situación desde nuestra web. Indica si dispones del pleno dominio, de la nuda propiedad o de una participación para orientar correctamente la consulta.
Contenido informativo referido al marco general español. Las particularidades civiles territoriales, fiscales y del contrato requieren valoración individual. Fuentes consultadas el 23 de septiembre de 2026.